


Mảng dịch vụ tăng 51%, MSB tăng 27% lãi trước thuế quý 3
BCTC hợp nhất quý 3/2026 cho thấy, Ngân hàng TMCP Hàng hải Việt Nam (HOSE: MSB) lãi trước thuế hơn 2,017 tỷ đồng, tăng 27% so với cùng kỳ năm trước, nhờ một số nguồn thu tăng mạnh và tiết giảm chi phí dự phòng rủi ro tín dụng.

Trong riêng quý 3, nguồn thu chính của MSB tăng 22% so với cùng kỳ năm trước, lên hơn 3,422 tỷ đồng thu nhập lãi thuần.
Ở nhóm phi tín dụng, hoạt động dịch vụ ghi nhận mức tăng trưởng nổi bật 51%, đạt hơn 302 tỷ đồng; nhờ thu nhập dịch vụ tăng 13% cùng với chi phí dịch vụ giảm 32%. Lãi thuần từ các hoạt động khác cũng duy trì đà tăng 11%, mang về hơn 156 tỷ đồng.
Ở chiều ngược lại, một số mảng kinh doanh chịu áp lực sụt giảm. Lãi thuần từ kinh doanh ngoại hối giảm 54% xuống còn hơn 130 tỷ đồng, trong khi mảng mua bán chứng khoán đầu tư ghi nhận lỗ.
Dù chi phí hoạt động tăng 16% lên mức 1,539 tỷ đồng, lợi nhuận thuần từ hoạt động kinh doanh của ngân hàng vẫn đạt gần 2,446 tỷ đồng, tăng 18% so với cùng kỳ. Kết hợp với việc tiết giảm 13% chi phí dự phòng rủi ro tín dụng (xuống còn gần 429 tỷ đồng), lợi nhuận trước thuế quý 3 đạt mức tăng trưởng 27%.
Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế tăng 14% so với cùng kỳ năm trước, đạt gần 5,440 tỷ đồng. Qua đó, Ngân hàng đã thực hiện được 68% mục tiêu 8,000 tỷ đồng đề ra cho cả năm sau 9 tháng.
Kết quả kinh doanh quý 3 và 9 tháng đầu năm 2026 của MSB. Đvt: Tỷ đồng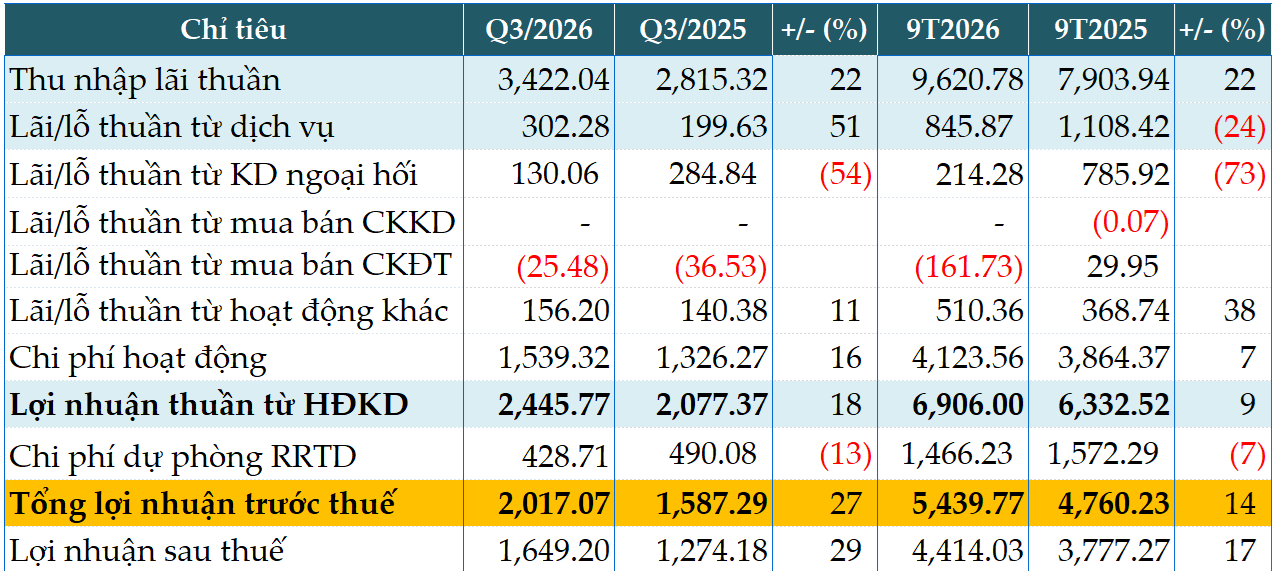 Nguồn: VietstockFinance
Tổng tài sản Ngân hàng tính đến cuối quý 3 tăng 8% so với đầu năm, lên gần 439,960 tỷ đồng. Trong đó, tiền gửi tại NHNN giảm 43% còn 5,641 tỷ đồng; cho vay khách hàng tăng 14% lên 232,946 tỷ đồng; chứng khoán đầu tư giảm 10% còn 87,844 tỷ đồng.
Về phía nguồn vốn, tiền gửi và vay Chính phủ, NHNN giảm mạnh 63% còn 8,566 tỷ đồng; cuối quý 3 phát sinh 1,691 tỷ đồng giao dịch bán và mua lại trái phiếu Chính phủ với KBNN trong khi đầu năm không ghi nhận. Tiền gửi khách hàng tăng 11% lên 217,397 tỷ đồng; phát hành giấy tờ có giá tăng 15% lên 34,102 tỷ đồng. Trong cơ cấu tiền gửi, mảng tiền gửi của khách hàng cá nhân, khách hàng doanh nghiệp vừa và nhỏ (SME) chiếm tỷ trọng lớn, đạt 134,000 tỷ đồng tương ứng gần 62%, tăng trưởng 13% so với cuối năm 2025.
Chất lượng nợ vay của MSB tính đến 30/09/2026. Đvt: Tỷ đồng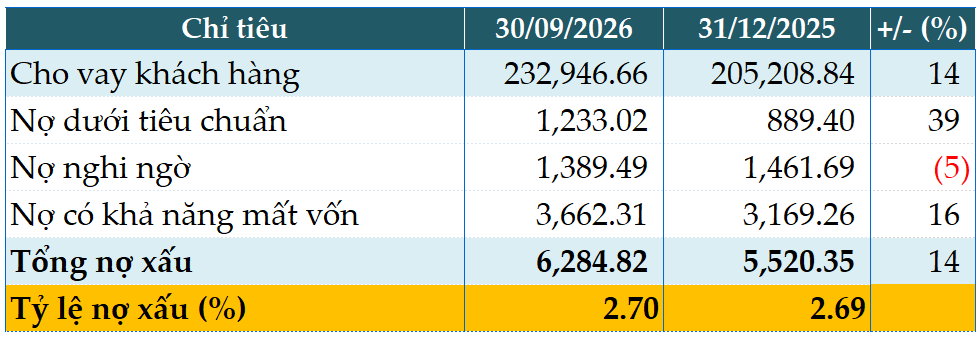 Nguồn: ViestockFinance
Các chỉ số an toàn thanh kh
Tổng nợ xấu Ngân hàng tính đến 30/09/2026 tăng 14% so với đầu năm lên 6,285 tỷ đồng. Theo đó, tỷ lệ nợ xấu/dư nợ nhích nhẹ từ mức 2.69% đầu năm lên 2.7%.
Kế hoạch tăng vốn lên tối đa 46,800 tỷ đồng
Ở diễn biến khác, năm 2026, MSB đã phát hành 624 triệu cp từ nguồn vốn chủ sở hữu theo tỷ lệ 20%, nâng vốn điều lệ từ 31,200 tỷ đồng lên 37,440 tỷ đồng.
Tiếp nối đợt phát hành này, Ngân hàng đang triển khai kế hoạch tăng vốn điều lệ từ 37,440 tỷ đồng lên tối đa 46,800 tỷ đồng thông qua chào bán cổ phiếu ra công chúng cho cổ đông hiện hữu. Theo MSB, sau khi hoàn tất, việc tăng vốn sẽ củng cố nền tảng vốn chủ sở hữu, tạo thêm nguồn lực mở rộng hoạt động phát triển và đầu tư chiến lược trong giai đoạn tiếp theo.
Xem bài viết khác - MSB

SSI báo lãi quý 3 hơn 1 ngàn tỷ đồng, tự doanh mua thêm MSB, VIC, MWG
CTCP Chứng khoán SSI (HOSE) báo lãi sau thuế hơn 1.04 tỷ đồng, giảm 27% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, Công ty ghi lãi trước thuế và lãi sau thuế lần lượt là 4.26 ngàn tỷ đồng và 3.4 ngàn tỷ đồng, tăng 8%.

MSB dành 10.000 tỷ đồng giảm lãi suất 2% cho khách hàng cá nhân và doanh nghiệp
Ngân hàng Hàng Hải Việt Nam triển khai gói vay 10.000 tỷ đồng giảm lãi suất 2% so với mức thông thường, chỉ từ 7,5%/năm, hỗ trợ khách hàng vượt qua khó khăn tài chính.

MSB xin ý kiến cổ đông phát hành 936 triệu cổ phiếu nhằm tăng vốn điều lệ
Ngân hàng MSB xin ý kiến cổ đông về phương án phát hành 936 triệu cổ phiếu, dự kiến tăng vốn điều lệ lên 46.800 tỷ đồng trong năm 2026 nhằm cho vay khách hàng cá nhân, doanh nghiệp, đầu tư chuyển đổi số.

MSN, MSB và DXP có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị mua MSN nhờ mảng vật liệu khoáng sản dẫn dắt tăng trưởng; giảm tỷ trọng MSB do thu nhập ngoài lãi kém khả quan và biên lãi thuần thu hẹp; mua DXP nhờ mở rộng hệ sinh thái logistics và mảng nhựa đường tăng mạnh.

MSB muốn lập ngân hàng con tại VIFC, tăng vốn lên 46,800 tỷ, mở rộng hệ sinh thái chứng khoán, bảo hiểm
Ngân hàng TMCP Hàng hải Việt Nam (HOSE: MSB) lấy ý kiến cổ đông bằng văn bản về các vấn đề thuộc thẩm quyền ĐHĐCĐ. Ngày đăng ký cuối cùng là 24/09. Thời gian thực hiện dự kiến từ 28/09 - 08/10.

MSB muốn lập ngân hàng con, mua công ty chứng khoán, mở rộng sang bảo hiểm
Ngân hàng TMCP Hàng hải Việt Nam (MSB) đang lấy ý kiến cổ đông về kế hoạch mở rộng hệ sinh thái tài chính, gồm thành lập ngân hàng con, mua công ty chứng khoán và đầu tư vào lĩnh vực bảo hiểm.