


Lợi nhuận DXG giảm 84%, khách hàng trả trước tiền mua căn hộ hơn 9 ngàn tỷ
Sự chững lại của thị trường bất động sản đang tác động đồng thời đến hai mảng kinh doanh chính của CTCP Bluemarq Group (HOSE: DXG), từ chuyển nhượng sản phẩm đến môi giới, khiến lợi nhuận đi lùi 84% so với cùng kỳ.

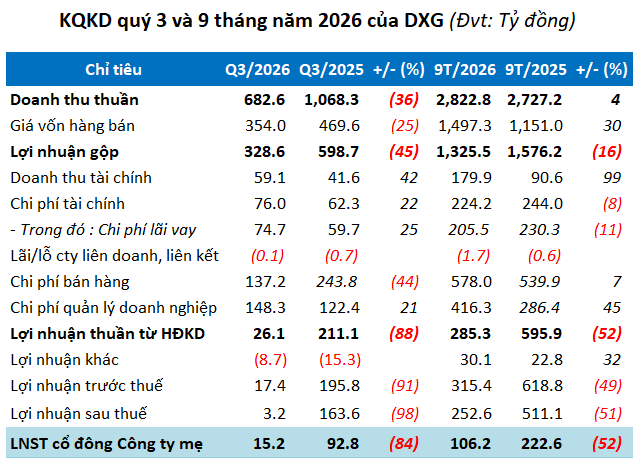
Quý 3/2026, nguồn thu bán căn hộ và đất nền của DXG chỉ mang về hơn 156 tỷ đồng, giảm 54% so với cùng kỳ; dịch vụ môi giới bất động sản hơn 410 tỷ đồng, thấp hơn 33%.
Hai mảng kinh doanh cùng đi xuống kéo doanh thu thuần giảm 36%, còn gần 683 tỷ đồng, mức thấp nhất kể từ quý 2/2023. Trong khi đó, chi phí tài chính và chi phí quản lý doanh nghiệp đều tăng, khiến lợi nhuận ròng chỉ còn hơn 15 tỷ đồng, giảm 84%.
DXG lý giải mặt bằng lãi suất vay mua nhà cao khiến khách hàng thận trọng hơn khi quyết định giao dịch, tạo thách thức cho hoạt động kinh doanh của các doanh nghiệp bất động sản.
Nhìn bức tranh 9 tháng, doanh thu thuần tăng nhẹ 4%, lên gần 2,823 tỷ đồng, nhưng lợi nhuận vẫn giảm 52%, còn hơn 106 tỷ đồng. So với kế hoạch cả năm, DXG đã thực hiện được lần lượt 57% và 40%.
 Nguồn: VietstockFinance
DXG sở hữu quỹ đất lớn tại TPHCM và Bình Dương cũ, trong đó Gem Premium được kỳ vọng là động lực tăng trưởng tiếp theo sau The Prive khi thị trường phục hồi.
Theo dự báo của Chứng khoán VCBS, các dự án tại Bình Dương gồm Opal Luxury, DXH Park View, Opal Cityview và DXH Park City có thể đóng góp khoảng 38,000 tỷ đồng dòng tiền bán hàng trong giai đoạn 2028-2032. Triển vọng này được hỗ trợ bởi nhu cầu căn hộ phân khúc trung cấp, quá trình đô thị hóa và phát triển hạ tầng.
Trong ngắn hạn, Gem Sky World vẫn giữ vai trò nguồn thu chủ đạo. Khoảng 200 sản phẩm tại dự án, chủ yếu là shophouse, dự kiến được bàn giao trong nửa cuối năm 2026. Trong khi đó, The Prive chưa đóng góp đáng kể vào doanh thu năm nay và được kỳ vọng trở thành động lực tăng trưởng chính từ năm 2027.
Tuy nhiên, mảng môi giới vẫn đối mặt nhiều thách thức khi thanh khoản bất động sản chững lại. Diễn biến này tác động trực tiếp đến doanh thu và lợi nhuận của CTCP Dịch vụ Bất động sản Đất Xanh (HOSE: DXS).
Bên cạnh đó, lãi suất vay mua nhà còn cao khiến người mua thận trọng, làm chậm tốc độ hấp thụ sản phẩm và giảm số lượng giao dịch, qua đó ảnh hưởng đến nguồn thu phí môi giới.
Dòng tiền âm, các khoản phải thu và cho vay tăng mạnh
Bên cạnh lợi nhuận suy giảm, dòng tiền từ hoạt động kinh doanh của DXG trong 9 tháng đầu năm cũng âm hơn 578 tỷ đồng, phần lớn do các khoản phải thu gia tăng.
Đến cuối quý 3, các khoản phải thu gần 14.6 ngàn tỷ đồng, tăng 13% so với đầu năm, dự phòng phải thu khó đòi gần 586 tỷ đồng. Đồng thời phát sinh khoản phải thu gần 183 tỷ đồng đối với CTCP Đầu tư Sài Gòn - Đà Nẵng (SDNC).
Đáng chú ý, Bluemarq Group cho vay hơn 3.2 ngàn tỷ đồng, gấp 2.8 lần đầu năm, riêng “cá nhân A” cho vay gần 984 tỷ đồng, khoản này không được thuyết minh chi tiết. Trong khi hàng tồn kho vẫn là khoản mục lớn nhất trong tổng tài sản với hơn 16.3 ngàn tỷ đồng.
Nợ phải trả còn hơn 20 ngàn tỷ đồng, tăng 17%, chủ yếu đến từ số tiền cá nhân mua căn hộ trả tiền trước ngắn hạn tăng mạnh lên gần 9.1 ngàn tỷ đồng, tăng 47%. Quy mô nhân sự cũng có sự điều chỉnh đáng kể. Tính đến cuối quý 3, Bluemarq Group còn 3,365 nhân viên, giảm 795 người so với đầu năm.
Xem bài viết khác - DXG

Lãnh đạo DXG đăng ký gom 15 triệu cp khi thị giá về quanh mệnh giá
Ông Hà Đức Hiếu, Thành viên HĐQT CTCP Bluemarq Group (HOSE: DXG), đăng ký mua 15 triệu cp trong bối cảnh thị giá doanh nghiệp giảm 33% từ đầu năm và đang giao dịch quanh mệnh giá.

DXG dừng đầu tư hai khu đô thị ngàn tỷ ở Cần Thơ và Phú Thọ
Bluemarq Group, tên mới của Tập đoàn Đất Xanh, chấm dứt đầu tư hai dự án tại Cần Thơ và Phú Thọ, đồng thời chuyển trọng tâm sang bất động sản quanh đầu mối giao thông, khu trung tâm và các tài sản có thể tạo dòng tiền.

Bluemarq Group đạt 93% kế hoạch lợi nhuận sau nửa năm, cắt giảm gần 330 nhân sự
Doanh thu tăng nhờ bàn giao dự án và dịch vụ bất động sản, nhưng chi phí bán hàng và vận hành gia tăng cao khiến lợi nhuận quý 2 của DXG giảm 35%. Dẫu vậy, doanh nghiệp đã thực hiện được tới 93% chỉ tiêu lợi nhuận sau 6 tháng.

Chuyển động quỹ đầu tư: Giao dịch quy mô lớn tại REE, PC1 và DXG
Tuần qua (13-17/07), thị trường ghi nhận nhiều giao dịch lớn của các quỹ đầu tư liên quan đến các mã cổ phiếu CLI, PC1, DXG và REE, song song với các biến động về nhân sự thượng tầng và chiến lược vốn của doanh nghiệp.

Nhóm quỹ Dragon Capital tiếp tục bán hàng triệu cổ phiếu DXG
Ngày 16/06, nhóm quỹ Dragon Capital báo cáo đã bán tổng cộng 2.6 triệu cp tại CTCP Bluemarq Group (tên cũ là Tập đoàn Đất Xanh, HOSE: DXG).