


DPM, HAH và HSG có gì hấp dẫn?
Các công ty chứng khoán (CTCK) khuyến nghị khả quan DPM nhờ giá urê phục hồi và xuất khẩu tăng trưởng; khả quan HAH nhờ mở rộng đội tàu đón đầu chu kỳ mới; mua HSG nhờ thị trường nội địa phục hồi và biên lợi nhuận mở rộng.
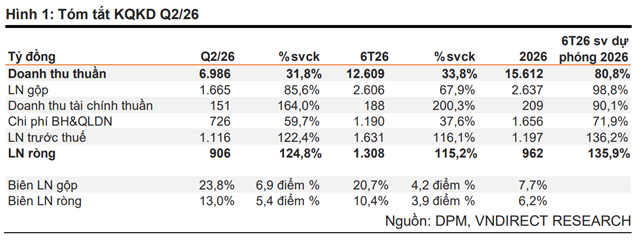
CTCK VNDIRECT (VNDIRECT) cho biết, Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (HOSE: DPM) ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 vượt kỳ vọng với doanh thu thuần đạt 12,609 tỷ đồng (+33.8% so với cùng kỳ năm trước) và lợi nhuận ròng đạt 1,308 tỷ đồng (+115.2% so với cùng kỳ năm trước), thực hiện lần lượt 80.8% và 135.9% dự phóng cả năm của VNDIRECT. Động lực tăng trưởng chủ yếu đến từ sản lượng xuất khẩu urê tăng mạnh 85% so với cùng kỳ năm trước trong 7 tháng đầu năm cùng đà mở rộng biên lợi nhuận gộp nhờ giá bán urê bình quân phục hồi tích cực.
Trong các tháng cuối năm 2026, VNDIRECT kỳ vọng giá urê sẽ tiếp tục duy trì mặt bằng cao trước áp lực từ giá dầu và nhu cầu tiêu thụ vụ Đông - Xuân, kết hợp cơ cấu nguồn khí giá rẻ từ mỏ Bạch Hổ giúp bảo vệ biên lợi nhuận. Cả năm 2026, doanh thu thuần và lợi nhuận ròng của DPM dự phóng đạt 22,632 tỷ đồng, tăng 36.6% so với cùng kỳ năm trước và 2,076 tỷ đồng, tăng 93.3%. Bên cạnh đó, doanh nghiệp sở hữu lượng tiền mặt dồi dào gần 9 ngàn tỷ đồng, hưởng lợi lớn trong môi trường lãi suất cao và duy trì tỷ suất cổ tức tiền mặt hấp dẫn khoảng 4.5%.
Kết hợp phương pháp định giá chiết khấu dòng tiền (DCF) và so sánh P/B mục tiêu 1.2 lần, VNDIRECT nâng khuyến nghị lên khả quan đối với cổ phiếu DPM với giá mục tiêu 26,100 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 18% so với giá đóng cửa 22,100 đồng/cổ phiếu ngày 25/08/2026.
Xem thêm tại đây
CTCK Sài Gòn - Hà Nội (SHS) cho biết, CTCP Vận tải và Xếp dỡ Hải An (HOSE: HAH) ghi nhận doanh thu thuần quý 2/2026 đạt 1,534 tỷ đồng, tăng 20.3% so với cùng kỳ năm trước và lợi nhuận sau thuế hợp nhất đạt 467 tỷ đồng, tăng 12.6% so với cùng kỳ năm trước, đánh dấu mức lợi nhuận theo quý cao nhất lịch sử doanh nghiệp. Lũy kế 6 tháng đầu năm 2026, HAH đạt 2,799 tỷ đồng doanh thu thuần, tăng 14.5% và 818 tỷ đồng lợi nhuận sau thuế, tăng 18.9%, thực hiện 65.4% kế hoạch lợi nhuận cả năm nhờ hoạt động cho thuê tàu định hạn với giá cước neo cao và mở rộng quy mô đội tàu.
HAH tiếp tục củng cố vị thế doanh nghiệp vận tải container số 1 Việt Nam với đội tàu 21 chiếc (tổng sức chở 35,855 TEU). Doanh nghiệp đang triển khai chương trình đóng mới 6 tàu (4 tàu 3,000 TEU và 2 tàu 7,100 TEU) với tổng vốn 360 triệu USD để bàn giao giai đoạn 2027-2029, đón đầu chu kỳ phát triển mới trên các tuyến quốc tế. Ngoài ra, dòng tiền kinh doanh vững mạnh cùng sự hợp tác chiến lược với Viconship (VSC) tại cụm cảng Đình Vũ giúp HAH tối ưu hóa chi phí vận hành và nâng cao hiệu suất chuỗi dịch vụ cảng biển - logistics.
Sử dụng kết hợp phương pháp FCFF và EV/EBITDA với tỷ trọng tương đương, SHS đưa ra khuyến nghị khả quan đối với cổ phiếu HAH với giá mục tiêu 56,800 đồng/cổ phiếu, tương ứng mức sinh lời kỳ vọng 18% so với giá đóng cửa 48,100 đồng/cổ phiếu ngày 27/08/2026.
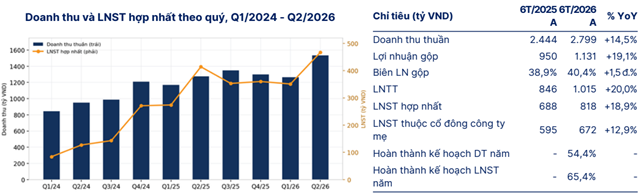 Nguồn: SHS
Xem thêm tại đây
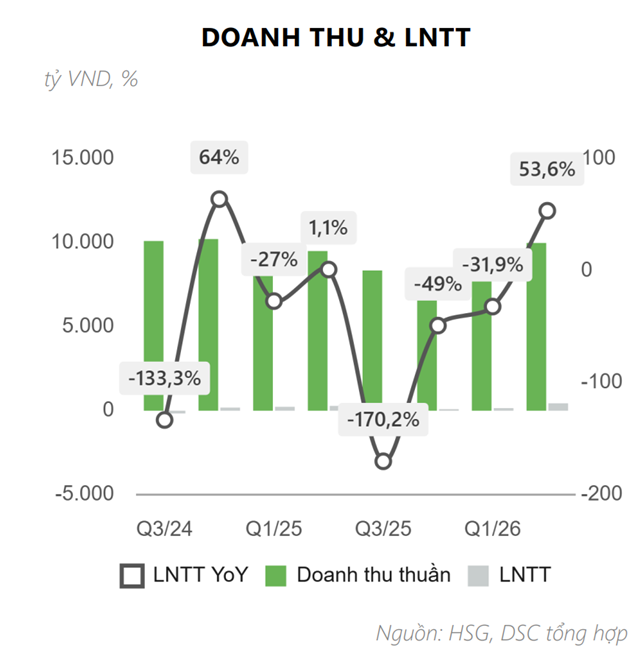
CTCK DSC (DSC) cho biết, CTCP Tập đoàn Hoa Sen (HOSE: HSG) ghi nhận kết quả kinh doanh quý 2/2026 (quý 3 niên độ tài chính 2025-2026) phục hồi mạnh mẽ với doanh thu thuần đạt 9,993 tỷ đồng, tăng 5.1% so với cùng kỳ năm trước và lợi nhuận sau thuế đạt 382 tỷ đồng, tăng 39.6% so với cùng kỳ năm trước, gấp 3.1 lần so với quý trước. Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 18,968 tỷ đồng, tăng 5.6% so với cùng kỳ năm trước và lợi nhuận sau thuế đạt 506 tỷ đồng, tăng 5.1%, vượt 14% kế hoạch lợi nhuận cả niên độ.
Động lực tăng trưởng cốt lõi đến từ việc HSG chủ động chuyển dịch trọng tâm sang thị trường nội địa (sản lượng tiêu thụ phía Nam tăng 21.4% so với cùng kỳ năm trước) để bù đắp cho kênh xuất khẩu, đồng thời hưởng lợi từ các chính sách áp thuế chống bán phá giá tôn mạ nhập khẩu. Biên lợi nhuận gộp trong quý mở rộng mạnh lên 15.3% nhờ chiến lược tích trữ tồn kho thép cán nóng (HRC) giá rẻ ở vùng đáy, giúp giá bán đầu ra tăng nhanh hơn giá vốn. Bên cạnh đó, việc dồn lực mở rộng chuỗi siêu thị bán lẻ Hoa Sen Home giúp doanh nghiệp hoàn thiện chuỗi giá trị và tìm kiếm động lực tăng trưởng dài hạn.
Dựa trên kết hợp phương pháp chiết khấu dòng tiền tự do (FCFF) và so sánh P/B, DSC đưa ra khuyến nghị mua đối với cổ phiếu HSG với giá mục tiêu 12,550 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 15% so với giá tại thời điểm báo cáo 10,900 đồng/cổ phiếu ngày 24/08/2026.
Xem thêm tại đây
Xem bài viết khác - DPM
Tuần 07-11/09/2026: 10 cổ phiếu nóng dưới góc nhìn PTKT của Vietstock
Các cổ phiếu nóng được phân tích trong báo cáo của Phòng Tư vấn Vietstock gồm: BMP, BVH, DPM, HDB, SHS, STB, VBB, VPB, VCB, VJC.

DPM xếp hạng nhì toàn cầu, giành 2 giải bạch kim tại LACP 2025 Vision Awards (Mỹ)
Ngày 03/09, Hiệp hội Truyền thông Chuyên nghiệp Mỹ (League of American Communications Professionals – LACP) vinh danh Tổng công ty Phân bón và Hóa chất Dầu khí (PVFCCo - Phú Mỹ, HOSE: DPM) ở vị trí Hạng Nhì toàn cầu tại Cuộc thi Báo cáo thường niên – 2025 Vision Awards.
Tuần 03-04/09/2026: 10 cổ phiếu nóng dưới góc nhìn PTKT của Vietstock
Các cổ phiếu nóng được phân tích trong báo cáo của Phòng Tư vấn Vietstock gồm: BMP, BVH, DPM, HDB, SHS, STB, TPB, VPB, VCB, VJC.
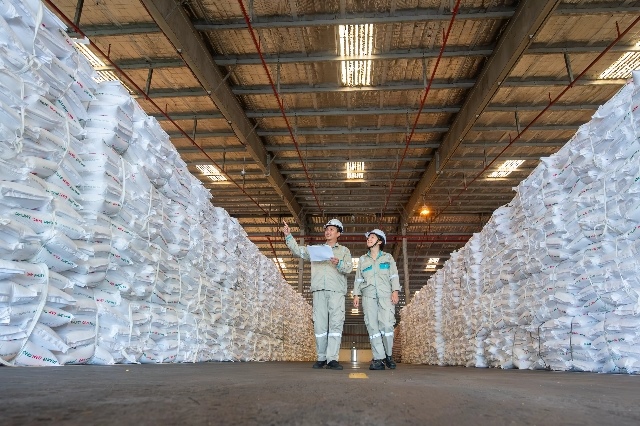
DPM vào Top 50 Doanh nghiệp Dẫn đầu ESG Việt Nam 2026
Tạp chí Forbes Việt Nam vừa công bố danh sách Top 50 Doanh nghiệp Dẫn đầu về ESG Việt Nam năm 2026. Tổng công ty Phân bón và Hóa chất Dầu khí (PVFCCo – Phú Mỹ, HOSE: DPM), đơn vị thành viên Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam, được vinh danh và là doanh nghiệp duy nhất của ngành phân bón và hóa chất Việt Nam có tên trong danh sách n
Ngày 27/08/2026: 10 cổ phiếu nóng dưới góc nhìn PTKT của Vietstock
Các cổ phiếu nóng được phân tích trong báo cáo của Phòng Tư vấn Vietstock gồm: BMP, BVH, DPM, HDB, SHS, STB, TPB, VPB, VCB, VJC.

DPM: Từ tối ưu năng lượng đến xanh hóa chuỗi giá trị
Từ tiết kiệm năng lượng, sử dụng hiệu quả tài nguyên, chuẩn hóa kiểm kê khí nhà kính đến phát triển sản phẩm theo định hướng xanh, chữ “E” trong ESG tại Tổng Công ty Phân bón và Hóa chất Dầu khí (PVFCCo - Phú Mỹ, HOSE: DPM, đơn vị thành viên của PETROVIETNAM) đang từng bước trở thành một phần tự nhiên trong quản trị sản xuất và chiến lược phát triể