


Các dự án của Văn Phú tại TPHCM đang ra sao?
CTCP Phát triển Bất động sản Văn Phú (HOSE: VPI) đã dồn hơn 4,000 tỷ đồng giá gốc vào hai dự án tại TPHCM là BT Phạm Văn Đồng - Gò Dưa và Vlasta Premier Phú Thuận. Dự án BT vừa có quyết định giao hai khu đất thanh toán, còn Vlasta Premier Phú Thuận được giao gánh gần một nửa kế hoạch doanh số năm nay.
Tính tới cuối tháng 6/2026, chi phí dở dang tại hai dự án tăng 651 tỷ đồng so với đầu năm, chiếm hơn 43% tổng hàng tồn kho và tài sản dở dang dài hạn của VPI.
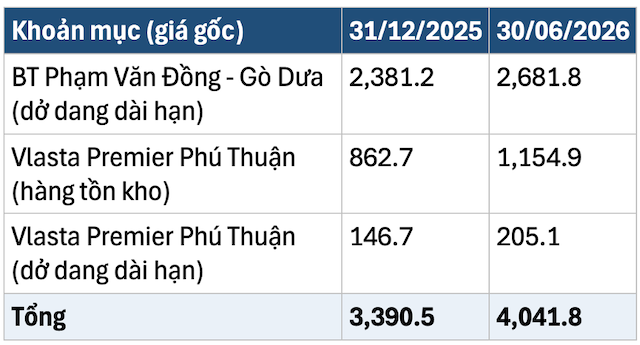 Chi phí dở dang tại các dự án TP.HCM của VPI (tỷ đồng). Nguồn: BCTC hợp nhất soát xét 6 tháng 2026 của VPI
Vlasta Premier Phú Thuận gánh gần nửa kế hoạch doanh số
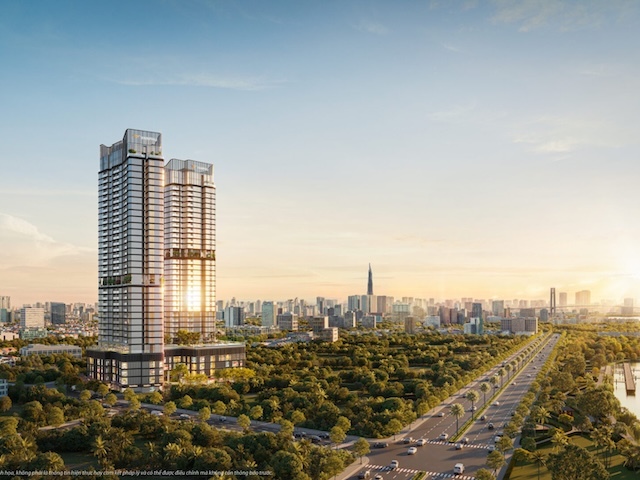
Vlasta Premier Phú Thuận nằm trên đường Đào Trí, phường Phú Thuận, gồm 2 tháp 35 tầng và 2 tầng hầm, cung cấp hơn 700 sản phẩm. Dự án xây dựng từ năm 2025, dự tính đủ điều kiện mở bán trong năm 2026 và bàn giao năm 2027.
Trong kế hoạch doanh số năm 2026 khoảng 7,200 tỷ đồng, dự án chiếm 3,400 tỷ đồng, tương đương 47%. Ở kế hoạch dòng thu 4,300 tỷ đồng, phần kỳ vọng từ dự án là 2,150 tỷ đồng, cao hơn Vlasta - Thủy Nguyên (Hải Phòng) và Vlasta Premier - Phú Hội (Huế).
Đến giữa năm, giá gốc dự án trong hàng tồn kho tăng 34% lên 1,155 tỷ đồng, phần dở dang dài hạn tăng 40% lên 205 tỷ đồng. Thuyết minh người mua trả tiền trước chưa có dòng riêng cho dự án, song BCTC đã trích trước hơn 11 tỷ đồng chi phí xây nhà bán hàng cho dự án Vlasta Phú Nhuận.
Dự án đang đảm bảo cho khoản vay dài hạn 298 tỷ đồng tại VPBank, lãi suất 11.8-12.8%/năm, gốc trả 3 tháng/lần từ tháng 10/2026 đến tháng 12/2028.
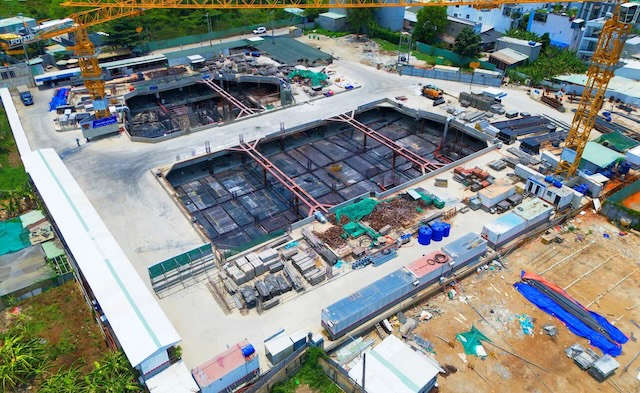 Tiến độ Vlasta Premier – Phú Thuận tính đến tháng 5/2026.
BT Phạm Văn Đồng - Gò Dưa: đất thanh toán bắt đầu về
Dự án BT nối đường Phạm Văn Đồng với nút giao Gò Dưa - Quốc lộ 1 (phường Hiệp Bình và Tam Bình) được ký ngày 25/11/2016 giữa UBND TP.HCM và liên danh VPI, CTCP Đầu tư HNS Việt Nam, CTCP Tư vấn Đầu tư Xây dựng Bắc Ái. Doanh nghiệp dự án là CTCP Văn Phú Bắc Ái (VPI sở hữu 60%), được thanh toán bằng các khu đất trong thành phố.
Tại ĐHĐCĐ, ban lãnh đạo cho biết vướng mắc pháp lý đã được gỡ toàn bộ, mục tiêu hoàn thành tuyến đường trong năm 2026, nhận 3 lô đất trong quý 2/2026 và lô còn lại chậm nhất năm 2027. Ngày 30/06/2026, UBND TPHCM ban hành Quyết định 3984/QĐ-UBND và 3985/QĐ-UBND về việc bàn giao khu đất số 132 Đào Duy Từ (phường Diên Hồng) và số 12 Kỳ Đồng (phường Nhiêu Lộc) cho Văn Phú Bắc Ái. Như vậy, hết quý 2 mới có 2 khu đất có quyết định bàn giao, thấp hơn mục tiêu 3 lô; các khu còn lại và thủ tục đầu tư dự án đối ứng vẫn đang được xử lý.
Trên sổ sách, giá trị có thể thu hồi của dự án được nâng từ 2,040 tỷ đồng lên 2,471 tỷ đồng. VPI hoàn nhập gần 130 tỷ đồng dự phòng, đưa số dự phòng tại dự án từ 341 tỷ đồng xuống 211 tỷ đồng. Dù vậy, giá gốc dự án tăng thêm 301 tỷ đồng trong 6 tháng, lên 2,682 tỷ đồng, trong khi giá trị đầu tư ước tính liên danh còn phải thực hiện chỉ giảm từ 1,660 tỷ đồng xuống 1,603 tỷ đồng.
Quyền đòi nợ từ hợp đồng BT và các khu đất thanh toán đang đảm bảo cho 1,089 tỷ đồng vay dài hạn tại Vietcombank Thủ Thiêm và Indovina Thiên Long. Dự án còn nhận 599 tỷ đồng vốn hợp tác từ các đối tác; riêng trong kỳ, VPI góp thêm 78 tỷ đồng vốn điều lệ vào Văn Phú Bắc Ái và 67 tỷ đồng vốn hợp tác.
Quỹ đất đối ứng là nguồn tiền quan trọng. VPI dự kiến thu 3,800 tỷ đồng từ M&A năm 2026, trong đó hơn 3,000 tỷ đồng đến từ chuyển nhượng các khu đất BT tại Lý Tự Trọng, Kỳ Đồng, Kinh Dương Vương và Đào Duy Từ. Văn Phú Bắc Ái đã nhận 74 tỷ đồng đặt cọc từ Công ty TNHH Joming theo hợp đồng nguyên tắc chuyển nhượng một khu đất tại TPHCM.
Vốn tiếp tục chảy vào New Tech và thương vụ với Hàn Tiên
Nửa đầu năm, VPI góp thêm 180 tỷ đồng (18 triệu cổ phần) vào CTCP Đầu tư Xây dựng New Tech, trụ sở tại số 49 Phạm Ngọc Thạch, phường Xuân Hòa, nâng giá trị khoản đầu tư lên 675 tỷ đồng và tỷ lệ sở hữu từ 99% lên 99.28%. Phần vốn góp tại New Tech đang đảm bảo cho lô trái phiếu dư nợ 871 tỷ đồng, đáo hạn tháng 06/2028; BCTC chưa nêu dự án cụ thể doanh nghiệp này nắm giữ.
VPI cũng ký hợp đồng nguyên tắc với Công ty TNHH Đầu tư Hàn Tiên để hợp tác một dự án tại TPHCM; khoản phải thu dài hạn liên quan tăng từ 236 tỷ đồng lên 463 tỷ đồng. Trong lúc chờ hợp đồng chính thức, VPI hưởng lãi cố định 10%/năm, lãi phải thu đã lên gần 32 tỷ đồng.
Theo kế hoạch tại ĐHĐCĐ, VPI sẽ mang về ít nhất 3 dự án quy mô 10-40 ha đất sạch tại TPHCM và phía Nam trong quý 3/2026.
Nửa đầu năm 2026, VPI đạt 1,129 tỷ đồng doanh thu thuần, gấp 2.6 lần cùng kỳ; trong đó chuyển nhượng bất động sản đóng góp 1,004 tỷ đồng. Lãi trước thuế đạt 260 tỷ đồng, tăng 48%; lãi ròng 157 tỷ đồng, tăng 8%. So với kế hoạch năm là 4,500 tỷ đồng doanh thu và 900 tỷ đồng lãi trước thuế, công ty mới thực hiện lần lượt 25% và 29%. Người mua trả tiền trước tại Vlasta Thủy Nguyên và KĐT Văn Phú giảm hơn 570 tỷ đồng, trong khi dự án tại TPHCM chưa xuất hiện trong khoản mục này.
Tổng nợ vay cuối quý 2 ở mức 7,404 tỷ đồng, tăng 18% so với đầu năm, trong đó vay ngắn hạn gấp 2.2 lần lên 2,344 tỷ đồng. Tiền và tương đương tiền giảm từ 706 tỷ đồng xuống 289 tỷ đồng.
Xem bài viết khác - VPI
Văn Phú sắp phát hành 32 triệu cổ phiếu trả cổ tức
Ngày 08/09, CTCP Phát triển Bất động sản Văn Phú (HOSE: VPI) sẽ chốt danh sách cổ đông thực hiện quyền nhận cổ tức bằng cổ phiếu năm 2025.
Nợ của Văn Phú lập đỉnh hơn 10 ngàn tỷ đồng
Kết thúc quý 2/2026, tổng nợ phải trả của CTCP Phát triển Bất động sản Văn Phú (HOSE: VPI) vượt 10.1 ngàn tỷ đồng, cao nhất từ trước đến nay, tăng 9.4% so với đầu năm và chiếm gần 64% tổng nguồn vốn.
Văn Phú báo lợi nhuận 6 tháng đầu năm 2026 tăng 37% so với cùng kỳ năm 2025
Doanh thu từ các dự án đang triển khai bán hàng như Vlasta - Thủy Nguyên (Hải Phòng), Vlasta Premier - Phú Thuận (TPHCM), TT39-40 khu đô thị Văn Phú (Hà Nội) giúp Công ty Cổ phần Phát triển Bất động sản Văn Phú (HOSE: VPI) kết thúc 6 tháng đầu năm 2026 với doanh thu và lợi nhuận sau thuế lần lượt ở mức 1,136.8 tỷ đồng và 197.18 tỷ đồng, tăng 166% v
Văn Phú tái tục hạn mức tín dụng 200 tỷ tại Ngân hàng Indovina
HĐQT CTCP Phát triển Bất động sản Văn Phú (HOSE: VPI) thông qua Nghị quyết về việc tái tục hạn mức tín dụng năm 2026-2027 tại Ngân hàng TNHH Indovina.
Văn Phú liên tục huy động trái phiếu, lập công ty con
Mới đây, CTCP Phát triển Bất động sản Văn Phú (HOSE: VPI) tiếp tục hút thêm 150 tỷ đồng từ trái phiếu, nâng tổng dư nợ từ kênh trái chủ lên gần 1.6 ngàn tỷ đồng.